2026.11.17
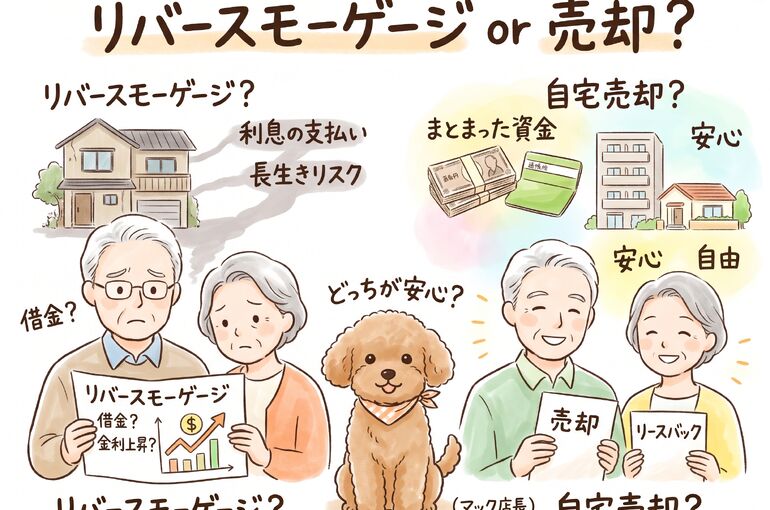
こんにちは!プロネックスのマック店長です!
最近、お客様から「老後の生活資金を補うために、リバースモーゲージを使おうか迷っている」というご相談をいただくことが増えました。
「住み慣れた自宅に住み続けながら、老後資金を手に入れられる」 たしかに、パンフレットや広告を見ると非常に魅力的な仕組みに映りますよね。
しかし、不動産のプロとして現場のリアルをお伝えするならば、「ちょっと待ってください。それ、本当にご自身とご家族のためになりますか?」と一度立ち止まって考えていただきたいのが本音です。
実はリバースモーゲージは、仕組みをよく理解せずに契約してしまい、「こんなことなら、最初から普通に売却しておけばよかった……」と後悔するケースが後を絶ちません。
今回は、リバースモーゲージの正体と7つの深刻なデメリット、そしてなぜ私たちが「借金であるリバースモーゲージではなく、売却を選ぶべき」とお伝えするのか、プロの視点から包み隠さずお話しします!
まず大前提として押さえておきたいのは、リバースモーゲージは「不動産の売却」ではなく、「自宅を担保にした借金(融資)」であるという点です。
契約者が生きている間は自宅に住み続けられ、毎月の支払いは「利息のみ」で済みます。そして契約者が亡くなった後、相続人が自宅を売却して元本を一括返済する仕組みです。
「利息だけで済むなら楽じゃないか」と思われるかもしれません。しかし裏を返せば、「元本が1円も減らない借金を、亡くなるその日までずっと抱え続ける」ということでもあります。
この構造ゆえに、利用者側には次のような7つの大きなリスクが重くのしかかります。
リバースモーゲージには「融資限度額」が決められています。想定以上に長生きをして融資枠を使い切ってしまうと、生きている間にお金が借りられなくなります。 それどころか、融資がストップした後も毎月の利息支払いだけは続くため、老後の生活設計が根底から崩れる恐れがあります。
多くの商品が「変動金利」を採用しています。今の低金利だけを見て契約してしまうと、将来金利が上昇した際に毎月支払う利息がどんどん膨らみます。 限られた年金収入の中から、増え続ける利息を払い続けるのは想像以上のストレスです。
融資限度額は、自宅の不動産評価額をもとに決まります。契約後に地価が下落して担保価値が下がると、金融機関から融資枠を減らされたり、担保割れした差額の一括返済を求められたりするケースがあります。老後にまとまった現金を用意するのは現実的ではありませんよね。
リバースモーゲージで借りたお金は、「老後の生活費」「医療・介護費」「自宅のリフォーム代」などに使い道が限定されるのが一般的です。旅行や趣味、お孫さんへの援助など、ご自身の資産でありながら自由にお金を使うことができません。
金融機関は将来家を売って資金を回収するため、資産価値(特に土地値)が落ちにくい物件を厳しく選びます。そのため、マンションや郊外・地方の一戸建ては対象外になることが多く、審査のハードルが非常に高いのが現実です
死後に家を売却して返済するため、原則としてお子様など推定相続人全員の同意が必要です。「実家を勝手に担保にしないでほしい」「将来のことを勝手に決めないで」と家族間でトラブルになり、関係がギクシャクしてしまう原因になります。
契約者(たとえばご主人)が亡くなった際、残された配偶者(奥様)が契約を引き継げるかどうかは金融機関の商品によって異なります。引き継ぎが認められない場合や、引き継ぎ時に融資枠が大幅に減額された場合、残された配偶者が住み慣れた家を追い出されてしまうリスクがあるのです。
ここまでのリスクを踏まえると、老後資金を確保したいのであれば、リバースモーゲージで不安定な借金をするよりも、「最初から自宅を売却して現金化する」方が圧倒的に合理的で安心です。
売却すれば、物件の査定額に応じたまとまった現金を一括で手に入れることができます。借金ではないため、利息の支払いは1円もありません。生活費でも、旅行でも、施設への入居資金でも、ご自身の意思で完全に自由に使えます。
売却して手元にある現金を計画的に使っていくだけですので、「金利が上がったらどうしよう」「融資枠が尽きたらどうしよう」と怯えながら暮らす必要がありません。老後の精神的な安心感がまったく違います。
持ち家を所有し続ける限り、毎年の固定資産税や火災保険料、さらには外壁塗装や給湯器交換といった数百万円単位の修繕費がかかり続けます。売却して身軽になれば、こうした維持費の悩みや管理の手間からすべて解放されます。
「売却した方がいいのは分かるけれど、どうしても今の家から離れたくない」という場合でも、リバースモーゲージを選ぶ必要はありません。
自宅を売却してまとまった現金を手にしたあと、賃貸契約を結んでそのまま住み続ける「リースバック」という方法なら、借金のリスクを一切負わずに今の家に住み続けることが可能です。
ここで一度、リバースモーゲージと自宅の売却の違いを整理してみましょう。
| 比較項目 | リバースモーゲージ | 自宅の売却(住み替え・リースバック) |
| お金の性質 | 借金(利息の支払いが必要) | 自分の資産の現金化(返済不要) |
| 手に入る金額 | 評価額の50%〜60%程度が上限 | 査定額の100%(満額) |
| お金の使い道 | 制限あり(生活費・介護費など) | 完全に自由 |
| 金利上昇リスク | あり(変動金利が多い) | なし |
| 長生きリスク | あり(融資枠を使い切る恐れ) | なし |
| 維持費・税金 | 自己負担が続く | 不要になる |
ご覧のとおり、「受け取れる金額の多さ」でも「将来の安全性」でも、売却に軍配が上がることは明らかです。
リバースモーゲージは、金融機関にとっては「生きている間は利息を取り続け、最後は不動産を回収できる」というメリットの大きい商品です。しかし、利用する側にとっては「受け取れる金額が少ないうえに、金利や長生きのリスクを背負い続ける」という厳しい現実があります。
「老後の安心のために契約したのに、借金の利息に追われる毎日になった」となっては本末転倒です。
まずは「今の自宅がいくらで売れるのか(正確な査定額)」を知ることから始めてみませんか? 売却した場合の手残り金額が分かれば、ゆとりある住み替えやリースバックなど、借金に頼らないずっと安全で豊かな老後プランが見えてきます。
プロネックスでは、お客様お一人おひとりのご事情やご家族のお気持ちに寄り添い、「売るべきか、残すべきか」も含めて誠実にアドバイスいたします。ご相談・査定は無料ですので、いつでもお気軽にマック店長までお声がけくださいね!
プロネックス株式会社
住所:東京都町田市小山ヶ丘1-14-8
電話番号:042-813-0019