2026.10.09
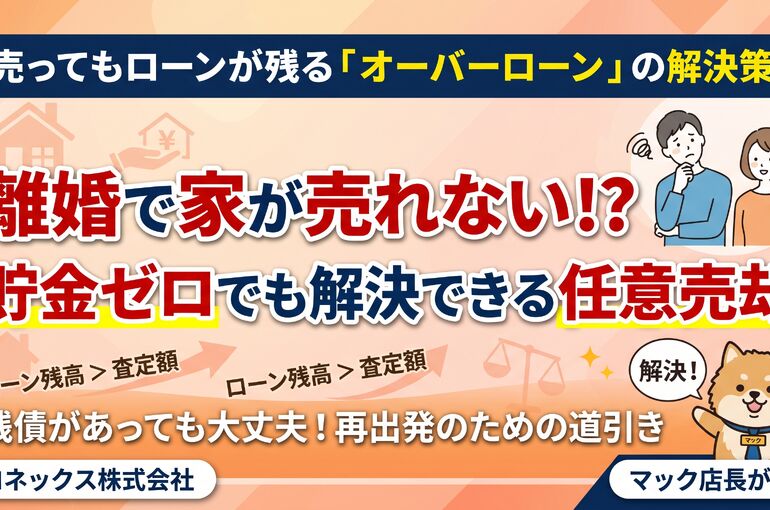
こんにちは!プロネックス株式会社のマック店長です!🐶
「離婚の話し合いはまとまりつつあるのに、家のせいで前に進まない……」
私たちのもとへ寄せられるご相談の中でも、近年特に増えているのがこの「住宅ローンのオーバーローン問題」です。
たとえば、現在の査定額が2,500万円に対して、住宅ローンの残高が3,200万円あるケース。
手元の貯金から差額の700万円を一括返済できなければ、銀行は原則として「抵当権」を抹消してくれません。つまり、通常のやり方では「家を売りたくても売れない」という八方塞がりの状態に陥ってしまいます。
財産の整理がつかないままでは、新生活のスタートも切れませんよね。
しかし、諦める必要はありません。手元資金がゼロであっても自宅を処分し、無理のない返済へと着地させる現実的な選択肢――それが「任意売却(にんばいきゃく)」です。
今回は、離婚時のオーバーローンに悩む方に向けて、任意売却の仕組みと失敗しないための要点を分かりやすく解説します。
住宅ローンを組む際、金融機関は購入物件に「抵当権(担保)」を設定しています。
抵当権がついたままの不動産は、万が一支払いが滞れば差し押さえられてしまうリスクがあるため、一般の買主が見つかることはまずありません。
通常の売却では、「売却代金 + 手持ちの自己資金」でローン残高を100%完済することが絶対条件です。貯金から不足分を補填できない場合、ここで足止めを食らってしまうことになります。
任意売却とは、ローン完済が難しい状況であっても、金融機関(債権者)の合意を取り付けたうえで、適正な市場価格で売却を進める手法です。
【任意売却の全体像】
① 市場価格に近い水準で買主を見つける
② 売却代金のすべてをローンの返済に充当
③ 金融機関の合意のもと、抵当権を抹消してもらう
④ 不足した残債(無担保債権化)の返済計画を無理のない範囲で再設計
最大のポイントは、④の「残債の返済設計」です。
抵当権が外れた後の残債は、担保のない一般の借入に切り替わります。金融機関と誠実に協議を重ねることで、生活実態に見合った分割返済(状況に応じて月々1万〜2万円程度など)に柔軟に応じてもらえるケースが少なくありません。
※返済額は債務者の収入や生活状況に応じて個別に判断されます。
自己資金ゼロで手続きが可能
売却に伴う仲介手数料や登記費用などは、原則として「売却代金の中から配分」されます。手元の持ち出しなしで進行できるのが大きな利点です(※債権者との配分調整が必要)。
「競売」よりも高値で売却しやすい
裁判所主導の競売になると、市場価格の6〜7割程度まで買いたたかれる傾向があります。任意売却なら通常の商取引に近い価格を狙えるため、「手元に残る借金の総額」を最小限に抑えられます。
プライバシーが守られる
競売のように公告情報がネットや紙面に載ることはありません。近隣や周囲に事情を知られることなく、静かに売却を完了できます。
離婚に伴う不動産処分は、売って終わりではありません。むしろ、売却後の取り決めこそが将来の生活を左右します。
単独名義か
夫婦ペアローンや連帯債務か
配偶者が連帯保証人になっているか
名義が相手方であっても、ご自身が「連帯保証人」や「連帯債務者」に入っていれば、離婚後も金融機関に対する返済義務は残り続けます。「家を出たから関係ない」は法的に通用しません。
残った借金を「どちらが、毎月いくら、どう支払っていくか」を明確に定めないまま離婚届を提出すると、後日支払いが滞った際に泥沼のトラブルへと発展します。養育費や別居親の生活費とのバランスを見極めた現実的な取り決めが不可欠です。
口約束や当事者間だけの覚書では不十分です。必ず公証役場で「公正証書(強制執行認諾文言付き)」を作成してください。万一支払いが滞った場合でも、裁判を経ずに給与等の差押え手続きが可能になります。
【注意】
夫婦間で「残りは夫が全額支払う」と合意しても、それはあくまで元夫婦間の内部的な約束に過ぎません。金融機関に対して連帯保証等の義務が消滅するわけではないため、事前に対策を講じておく必要があります。
透明性を持ったご案内のため、不利になり得る点も包み隠さずお伝えします。
信用情報(個人信用情報機関)への影響:金融機関とのリスケジュールや一定の延滞に伴い、数年間はクレジットカード発行や新規借入の制限を受ける可能性があります。
債権者の合意が必須:債権者が納得する適正価格での売り出しと交渉が成立しなければ、手続きは進みません。
「競売」までのタイムリミットがある:滞納が続くと、債権者は競売申立へと舵を切ります。任意売却を成立させるには、1日でも早い初動が勝負を分けます。
オーバーローンの任意売却は、単なる「物件の仲介」にとどまりません。金融機関との専門的な折衝力、そして離婚協議に配慮した繊細な調整力が同時に求められる、高度な業務です。
プロネックス株式会社が選ばれる理由には、次の強みがあります。
地域相場を熟知した「高精度な査定力」
町田エリアおよび周辺市場の動向を正確に把握しているため、金融機関が納得し、かつ買主が早期に見つかるギリギリの高値を導き出します。残債を1円でも減らすための妥協のない査定を行います。
金融機関との粘り強い交渉力
債権者協議の進め方次第で、引越し費用の配分や残債の返済条件は大きく変わります。ご相談者様の再出発を第一に考え、無理のない返済計画への着地を粘り強くサポートします。
弁護士・司法書士・税理士との強固なネットワーク
財産分与の取り決め、離婚協議書の公正証書化、残債の法的な整理など、不動産の枠を超える問題も信頼できる士業パートナーと連携してワンストップで解決へ導きます。
プライバシー厳守・個別相談対応
周囲やご近所に事情が知られないよう、広告展開や案内方法には細心の配慮を払います。
「まだ離婚が決まりきっていない」
「とりあえず、今の価格だといくらローンが残るかだけ知りたい」
そんな段階でのご相談も大歓迎です。
絡み合った糸を一本ずつ解きほぐせば、必ず新しい生活への出口は見つかります。一人で抱え込まず、まずはマック店長までお気軽にお声がけください!
プロネックス株式会社
住所:東京都町田市小山ヶ丘1-14-8
電話番号:042-813-0019


